Guide / 開業初年度の二つの日付
年の途中で開業したら、開業届と帳簿はどの日から?
国税庁・弥生の公式資料確認:2026年10月8日
2026年の途中で個人事業を始めた人は、まず開業日、開業届の期限、青色申告承認申請の期限を別々に控えてください。やよいの青色申告 オンラインでは、開業日時点の開始残高を確認し、その後の事業取引を揃えます。既に続けていた事業が年の途中でソフトだけを変える場合とは、帳簿の出発点が異なります。
最初の一手:二つの書類を別々に予定へ入れる
「開業届を出したから青色申告の手続も済んだ」と扱わないでください。国税庁は、開業するときの届出一覧で、事業開始を知らせる「個人事業の開業・廃業等届出書」と、青色申告の承認を受けたい人の「所得税の青色申告承認申請書」を別の手続として掲げています。
次の表は横にスクロールできます。キーボードでは表に移動し、左右の矢印キーで隠れた列を確認してください。
| 手続 | 何のためか | 提出期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 事業を開始したことを税務署へ届け出る。 | 開業した年分の所得税の確定申告期限まで。 |
| 所得税の青色申告承認申請書 | その年から青色申告の承認を受けたい場合に申請する。 | 年の1月16日以後に新しく事業を始めた場合、事業開始日から2か月以内。 |
2026年の開業届の期限は、検索結果に残る「開業から1か月以内」という古い説明と異なります。国税庁の現行の開業届の手続案内は「開始した年分の確定申告期限まで」と記載し、国税庁の案内冊子はこの取扱いが2026年1月1日以後の開業に当たることを注記しています。以前の年の開業、事業所得等に該当するか曖昧な副業などは、個別に国税庁や税務署の案内を確認してください。
青色申告の期限は開業届より早くなることがあります。国税庁の青色申告承認申請の手続案内は、1月16日以後の新規開業なら開始日から2か月以内とし、期限が土日・祝日等に当たる場合の取扱いも示しています。二つの期限を同じ日として予定表に入れないでください。
届出・申請は国税庁の手続ページから様式と提出方法を確認できます。開業届はe-Taxまたは書面、青色申告承認申請はe-Taxソフト(WEB版)などの方法が案内されています。ソフトのアカウント作成や帳簿設定だけで、税務署への提出が完了するわけではありません。
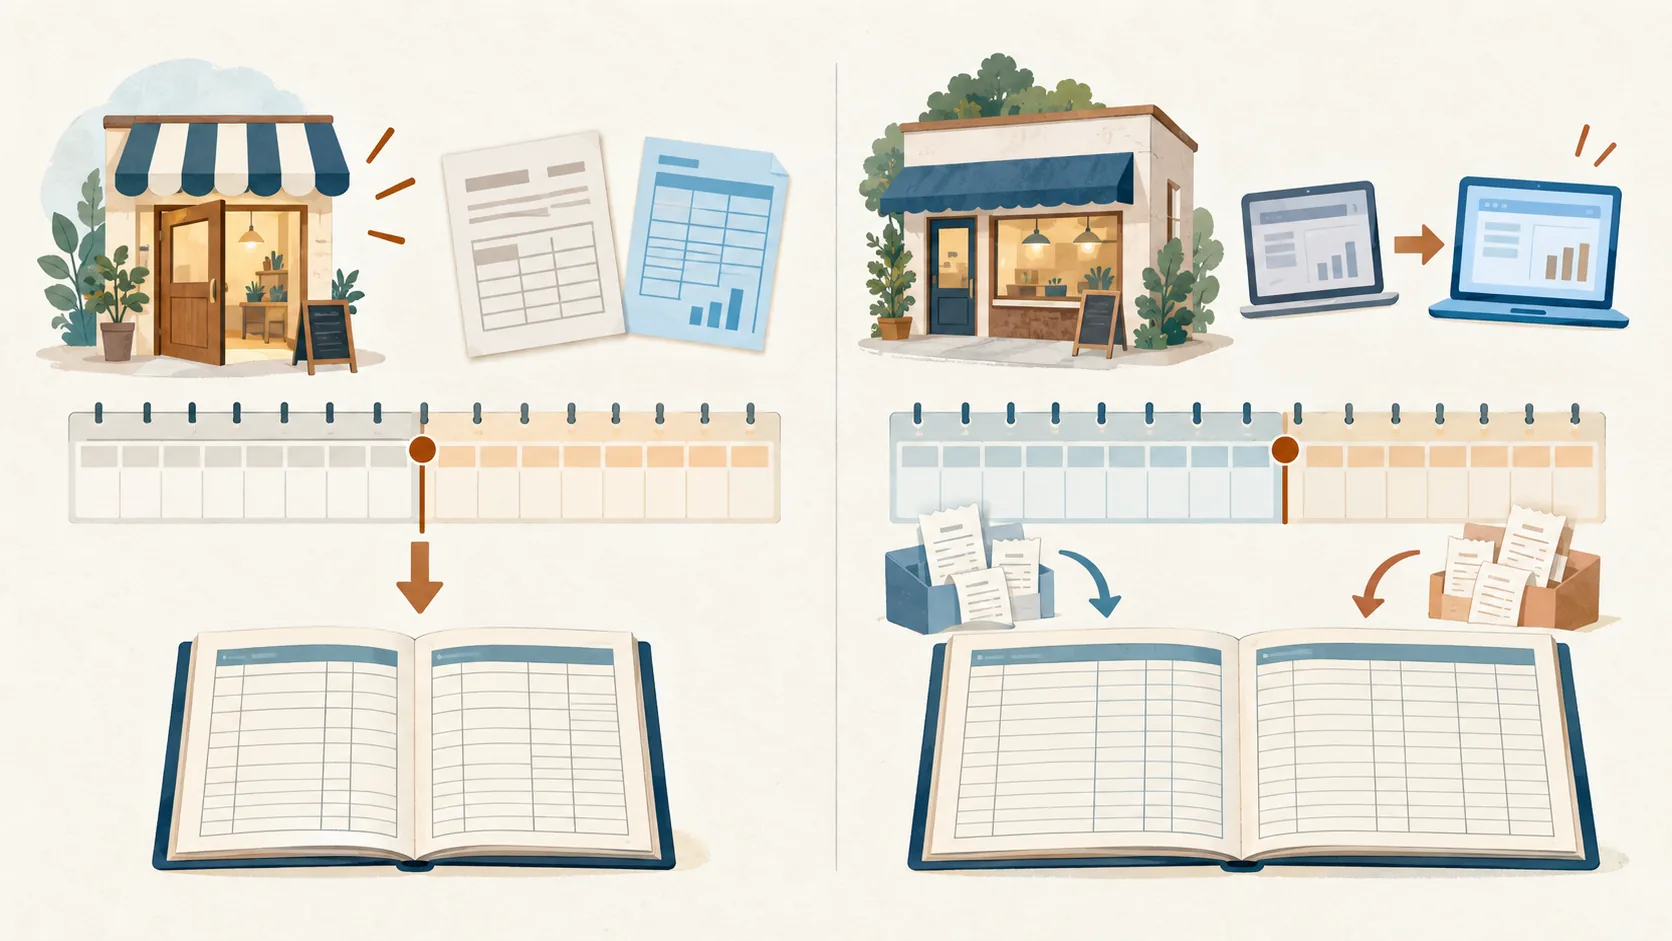
やよいで最初に入力するのは「開業日」の残高
弥生の開業初年度向け手順は、口座・カードの設定、科目の設定、残高の設定という順序を案内しています。年の途中の開業では、開業日時点の開始残高を期首残高として登録します。固定資産は残高欄にまとめず、同手順が案内する[固定資産の登録]を確認します。
次は説明用の架空例です。2026年10月1日に新たに事業を始め、11月1日にやよいを使い始める人なら、まず10月1日時点の事業用口座・現金などの元資料を集めます。10月1日〜31日の領収書や請求書・入出金を「ソフト導入前だから不要」とせず、事業の取引として確認します。11月1日の最新残高だけを開始残高に転記すると、10月の取引を帳簿から説明できなくなります。
開業前の支出は、開業日より前の日付だから一律に捨てるものでも、すべて開業費へ入れるものでもありません。弥生の開業費登録の手順では、準備費用の明細と領収書を保管し、固定資産や商品の仕入を開業費と分けるよう案内しています。どの支出がどの扱いになるかは原資料と個別事情で確認し、迷えば税務署や税理士へ相談してください。
「10月に開業」と「10月にソフトを替えた」を混同しない
既に事業を続けている人が10月にやよいへ切り替えるなら、弥生の期中導入手順は前年からの繰越残高と期首からの全取引を揃えるよう案内しています。10月に初めて事業を始めた人に、前年の事業決算書を探す手順をそのまま当てはめる必要はありません。
自分の出発点を決めるための3行メモ
空欄は自分の書類・通帳を見て埋めてください。これは当サイトの整理用メモで、税務署や弥生の入力フォームではありません。
事業を始めた日:__年__月__日
会計ソフトを使い始めた日:__年__月__日
両日の間にある事業取引の元資料:______
二つの日付が違う場合、その間の取引を先に一覧にします。以前から事業を続けていた人は、継続事業の年度途中導入記事にある、期首からの取引と残高の照合を確認してください。
手続と帳簿の準備を終えたか、四つで確かめる
- 開業日が説明できる。開業届、帳簿、契約・請求書などで日付が食い違うなら、先に根拠を確認する。
- 二つの提出状況が別々に分かる。開業届と青色申告承認申請書について、対象か、期限はいつか、提出済みかを各手続の控えで確認する。
- 残高の基準日が開業日になっている。やよいの開始残高を、開業日時点の手元資金などの資料と照らす。固定資産は別の登録手順を確認する。
- 開業日からソフト導入日までの取引が見える。領収書・請求書・通帳と帳簿を対応づけ、欠落や重複を確かめる。開業前の準備費用は元資料を残して分類を確認する。
開業届の提出期限が長くなったことと、帳簿の準備を後回しにしてよいことは別です。青色申告の申請期限も異なります。事業所得に当たるか、開業日や開業前の支出の処理が難しい場合は、推測で書類を埋めず国税庁の案内や税理士に確認してください。
確認した公式資料
- 国税庁:開業する場合の手続一覧 — 開業届と青色申告承認申請書の区別・期限
- 国税庁:個人事業の開業届出等手続 — 対象者・期限・提出方法
- 国税庁:事業を始めたときに必要な手続 — 2026年1月1日以後の期限に関する注記
- 国税庁:所得税の青色申告承認申請手続 — 申請対象・期限・方法
- 弥生:開業したときの導入設定方法 — 開業日時点の残高・設定順
- 弥生:期の途中から導入するときの処理方法 — 継続事業の期首からの記録
- 弥生:開業費の登録方法 — 明細の保管・固定資産等との区別
公式資料確認日:2026年10月8日。届出の要否、税務上の開業日、支出の分類は個別事情で異なります。期限や画面表示は変わる場合があるため、提出前・入力前にリンク先の最新案内を確認してください。